Türkiye’nin kahve haritası: Gelenek, gençlik ve değişen tüketim
 Marketing Türkiye'yi Google kaynaklarınıza ekleyin.
Kahve, günün ilk yudumundan sosyal buluşmalara, kısa molalardan kişisel ritüellere uzanan güçlü bir yaşam alışkanlığına dönüşüyor. Türk tüketicisi her geçen gün kahveye daha sıkı bağlanırken tercihler de yaş, tüketim sıklığı ve yaşam tarzına göre ayrışıyor. Türk kahvesi kültürel gücünü korusa da gençler soğuk ve yeni nesil formatlara yöneliyor; markalar ise fiyat, lezzet ve ürün deneyiminin yanında algı, sadakat, boykot ve bulunurluk gibi dinamiklerle rekabet ediyor. Marketing Türkiye için VeriNays’ın gerçekleştirdiği “Türkiye Kahve Haritası” araştırması, kahve kültürünün geçirdiği dönüşümü ve tüketicinin değişen beklentilerini gözler önüne seriyor.
Araştırmanın öne çıkan sonuçlarından biri, kahvenin tüketici gözündeki konumunun “tercih”ten “ihtiyaç”a doğru kayması. Katılımcıların yalnızca yüzde 26’sı kahvesiz bir günü hiçbir sorun yaşamadan geçirebileceğini belirtirken, yüzde 29’luk kesim kahvesiz bir günü kesinlikle geçiremeyeceğini ifade ediyor. Araştırmaya katılanların yüzde 45’i ise zorlanacağını ancak günü tamamlayabileceğini söylüyor. Kahveyle kurulan bağın salt fiziksel bir ihtiyaçtan ibaret olmaması da dikkat çekiyor. Katılımcıların yüzde 40’ı kahvesiz kaldığında kendisini yorgun ve bitkin, yüzde 37’si odaklanamamış, yüzde 39’u ise eksik veya yarım hissettiğini belirtiyor.
Türkiye’de iki farklı kahve tüketicisi var
Araştırma, Türkiye’de tek tip bir kahve tüketicisinden söz etmenin giderek zorlaştığını da gösteriyor. Bir tarafta günde birkaç fincan tüketen, kavurma derecesi ve çekirdek kökeni gibi kategori detaylarına aşina yoğun tüketiciler bulunurken, diğer tarafta kahveyi daha çok sosyal hayatın bir eşlikçisi olarak gören seyrek tüketiciler yer alıyor.
Bu ayrım marka davranışlarına da yansıyor. Yoğun tüketicilerde zincir kahveci tercihi, sadakat programı kullanımı ve yeni marka deneme eğilimi artarken, seyrek tüketicilerde “dışarıda kahve içmem” ve “marka fark etmez” yaklaşımı güçleniyor. Dışarıda kahve içmediğini söyleyenlerin oranı yoğun tüketicilerde yüzde 2 iken seyrek tüketicilerde yüzde 11’e çıkıyor.
Kendini “sadece içerim, özel bir bilgim yok” diye tanımlayanların oranı ise yoğun kullanıcılarda yüzde 15, seyrek kullanıcılarda yüzde 36 olarak ölçülüyor. Bu tablo, markalar açısından farklı tüketici gruplarına yönelik farklı büyüme alanlarının bulunduğuna işaret ediyor. Seyrek kullanıcıları kazanmak için kategoriyle ilişkiyi baştan inşa eden uzun vadeli bir iletişim gerekirken, yoğun kullanıcılarda cüzdan payını (share of wallet) ve frekansı artırmak daha kısa vadeli fırsatlar sunuyor.
Türk kahvesi kültürel gücünü koruyor
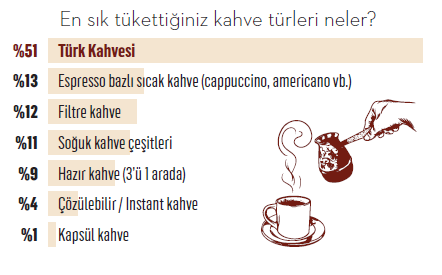
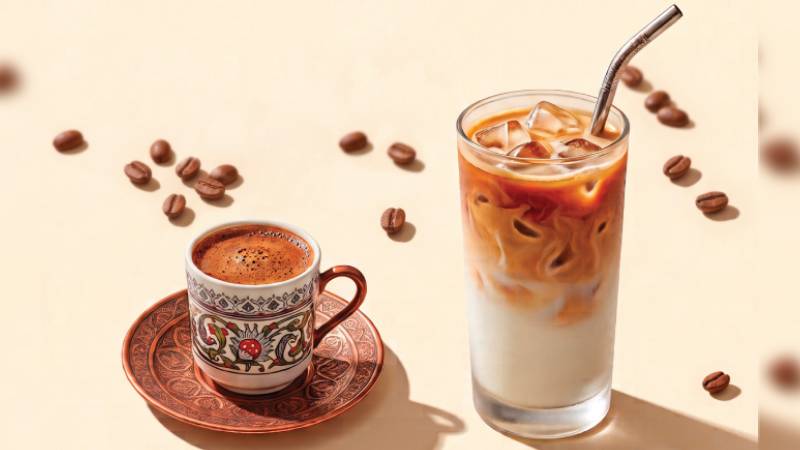
Kategorinin geleneksel tarafındaki en güçlü oyuncu Türk kahvesi olmaya devam ediyor. Son bir ay içerisinde kahve tüketenlerin yüzde 87’sine ulaşan Türk kahvesi, yıl boyunca en sık tüketilen kahve türü sıralamasında yüzde 51 ile ilk sırada yer alıyor.
Ancak yaş kırılımı, kategorinin geleceğine dair önemli bir değişime işaret ediyor. 18-24 yaş aralığına inildiğinde ezberler bozuluyor. Bu grupta Türk kahvesi tüketimi yüzde 28’e gerilerken, liderlik yüzde 36 ile soğuk kahveye geçiyor. Bu farklılaşma, genç tüketicilerin kahve tercihinde daha pratik, taşınabilir ve farklı tüketim deneyimleri sunan formatlara yönelme eğiliminin güçlenebileceğini düşündürüyor.
Kafeler çalışma alanından çok buluşma noktası
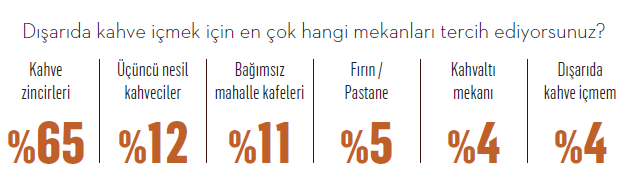
Kafe kültürünün Türkiye’deki karşılığı da araştırmada belirginleşiyor. Dışarıda kahve içmenin en önemli motivasyonu yüzde 84 ile arkadaş buluşması. Randevu veya buluşma yüzde 45 ile ikinci sırada yer alırken, yolda vakit geçirmek yüzde 28, kutlama veya özel günler yüzde 27 oranında öne çıkıyor. Çalışma veya ders çalışma amacıyla dışarıda kahve içme oranı ise yüzde 23’te kalıyor. Mekan tercihlerinde de zincir kahveciler yüzde 65 ile açık ara önde. Üçüncü nesil kahvecilerin payı yüzde 12, bağımsız mahalle kafelerinin payı ise yüzde 11 seviyesinde.
Zirvede iki marka, iki farklı dünya
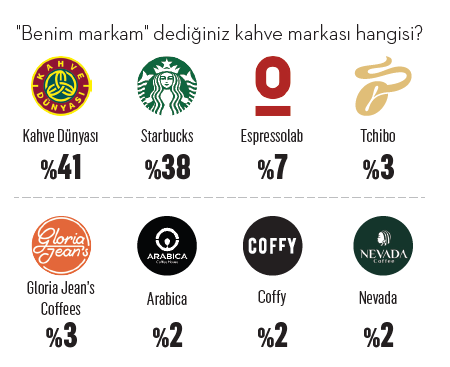
Marka tercihinde ise Kahve Dünyası ve Starbucks arasındaki rekabet dikkat çekiyor. Tüketicilerin “benim markam” olarak tanımladığı markalarda Kahve Dünyası yüzde 41 ile ilk sırada, Starbucks ise yüzde 38 ile hemen onun arkasında yer alıyor.
Ancak iki markanın tüketici zihnindeki güçlü alanları birbirinden ayrışıyor. Starbucks; yüzde 49 ile statü göstergesi, yüzde 49 ile yenilikçilik ve yüzde 48 ile genç-dinamik olma algılarında öne çıkarken, aynı zamanda yüzde 60 ile “pahalı” algısında da ilk sırada bulunuyor.
Kahve Dünyası ise yüzde 53 ile güvenilirlik, yüzde 51 ile samimiyet/sıcaklık ve yüzde 36 ile otantiklik algılarında lider konumda.
Sonuçlar, kahve kategorisindeki rekabetin yalnızca ürün ve fiyat üzerinden ilerlemediğini, tüketicinin zihninde sahiplenilen farklı duygusal alanlar üzerinden de şekillendiğini ortaya koyuyor.
Marka tercihinde boykot da belirleyici
Araştırmanın marka stratejileri açısından en dikkat çekici sonuçlarından biri de boykotun marka tercihinde giderek daha belirleyici hale gelmesi. Tüketicilerin yüzde 39’u en az bir markayı “asla tercih etmeyeceğini” belirtirken, bu tercihin en önemli nedeni yüzde 47 ile boykot oluyor. Fiyatın pahalı bulunması yüzde 30, kalite düşüşü ise yüzde 24 seviyesinde kalıyor.
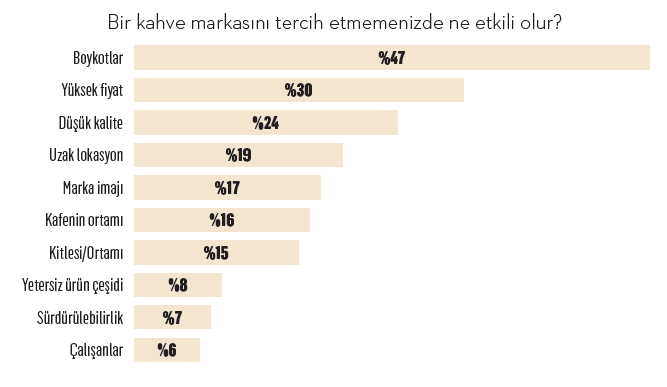
Özellikle kategoriye bağlılığı düşük tüketicilerde boykot gerekçesi yüzde 56’ya kadar yükseliyor. Yani markayla ilişkisi zaten zayıf olan tüketiciyi geri kazanmak, ürün ya da fiyat hamleleriyle çözülemeyecek bir alana kayıyor. Bu durum markaların ürün performansının yanında kurumsal duruşlarına da yatırım yapması gerektiğini ortaya koyuyor.
Fiyat arttı, tüketici kahveden vazgeçmedi
Enflasyonun etkisi kahve tüketiminde de hissediliyor. Katılımcıların yüzde 36’sı fiyat artışları nedeniyle kahve tüketimini bir miktar ya da belirgin şekilde azalttığını söylüyor. Buna karşın yüzde 64’lük çoğunluk tüketim sıklığında herhangi bir değişiklik olmadığını belirtiyor. Dışarıda bir fincan kahve için tüketicilerin ödemeye razı olduğu maksimum fiyat ise ağırlıklı olarak 151-200 TL bandında. Katılımcıların yüzde 28’i bu fiyat aralığını tercih ediyor. Veriler, fiyat baskısına rağmen kahvenin geniş bir tüketici kitlesi için gündelik tüketim rutinindeki yerini koruduğuna işaret ediyor.
Sadakat programları ne kadar etkili?
Mobil sadakat uygulamasında Kahve Dünyası (yüzde 45) ve Starbucks (yüzde 44) lider olsa da, kampanya ve promosyonların marka tercihini “çok etkilediğini” söyleyenlerin oranı yüzde 21’de kalıyor. Kahve markalarını sosyal medyada aktif biçimde takip edenlerin oranı da yüzde 26 olarak ölçülüyor.
Veriler, mobil uygulama ve sadakat programlarının artık farklılaştırıcı olmaktan çok kategorinin temel beklentilerinden biri haline geldiğine işaret ediyor. Önümüzdeki dönemde markalar için asıl mesele, puan biriktirme mekanizmasının ötesine geçerek tüketicinin günlük kahve ritüeline değer katabilmek olacak.
Geleceğin kahvesi: Soğuk, hazır ve fonksiyonel
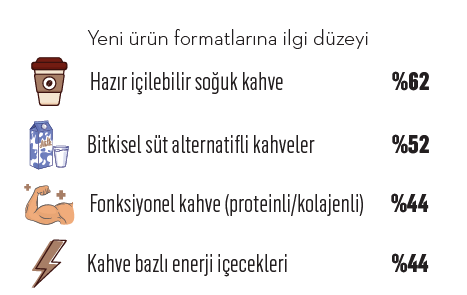
Araştırma, geleceğin kahve kategorisine dair önemli ipuçları da veriyor. Hazır içilebilir soğuk kahveler yüzde 62 ile yeni ürün formatlarına yönelik ilgide ilk sırada yer alıyor. Bitkisel süt alternatifli kahvelere ilgi yüzde 52, fonksiyonel kahveler ve kahve bazlı enerji içeceklerine ilgi ise yüzde 44 seviyesinde. Kahve dışındaki alternatif içeceklerde ise bitki çayları ve infüzyonlar yüzde 56 ile öne çıkarken, matcha yüzde 38’lik ilgi oranıyla dikkat çekiyor.
Online alışveriş “fırsat”, fiziksel “güven” demek
Paketli veya öğütülmüş kahve satın alma oranı yüzde 92’ye ulaşırken, tüketicilerin satın alma kanalıtercihleri fiziksel mağazaların gücünü koruduğunu gösteriyor. Market ve süpermarketler yüzde 74 ile ilk sırada, özel kahveci dükkanları yüzde 62 ile ikinci sırada yer alıyor. E-ticaret sitelerinin payı ise yüzde 36’da kalıyor.
Online satın alma davranışının temel motivasyonu ise kolaylıktan çok fırsat oluyor. Tüketicilerin yüzde 64’ü fiyat avantajını, yüzde 53’ü kampanya ve indirimleri online alışveriş nedeni olarak gösteriyor. Fiziksel kanalları tercih edenlerde ise duyusal deneyim öne çıkıyor. Tüketicilerin yüzde 47’si ürünü görmeden veya denemeden almak istemediğini belirtirken, yüzde 42’si yakında satın alabildiği için online kanala ihtiyaç duymadığını söylüyor.
Boş raf sadakati baltalıyor
Paketli kahve kategorisinde raf bulunurluğu da markalar için kritik bir rekabet alanı. Tercih edilen marka rafta bulunmadığında tüketicilerin yüzde 48’i başka bir markete gideceğini söylerken, yüzde 35’i rafta bulunan başka bir markayı satın alacağını belirtiyor. Yalnızca yüzde 11’i o gün kahve almaktan vazgeçiyor. Bu tablo, tüketicinin belirli bir markaya bağlılığının raf bulunurluğu söz konusu olduğunda ne kadar kırılganlaşabildiğini gösteriyor. Marketlerin kendi kahve markalarına (private label) yaklaşım da kırılgan. Düzenli satın alanların oranı yüzde 29’da kalırken, deneyip vazgeçenlerin oranı yüzde 27. Bu tablo, private label için asıl meselenin ilk satın almadan çok tüketiciyi elde tutmak olduğunu gösteriyor.
Markalar aynı ürünle büyüyemeyecekleri noktaya geldi
VeriNays Co-Founder
✓ Kahve Haritası’nın bütününe bakıldığında Türkiye’nin bir olgunlaşma eşiğinde olduğu görülüyor. Kategori artık erişim ya da bilinirlik problemini çözmüş durumda. Markalar aynı tüketiciye aynı ürünü sunarak büyüyemeyecekleri bir noktaya geldi. Buradan sonrası, tüketicinin kahveyle kurduğu duygusal ilişkiyi kimin daha iyi okuduğuyla ilgili. Zirvedeki iki markanın birbirinden tamamen farklı iki eksende (biri statü, diğeri güven) var olabiliyor olması bunun en somut kanıtı.
✓ Öte yandan boykot gerekçesinin fiyatın ve kalitenin önüne geçmesi, marka değerinin artık yalnızca ürün performansıyla değil, kurumsal duruşla birlikte hesaplandığı bir döneme girdiğimizi gösteriyor.
✓ Genç kuşağın soğuk ve hazır formatlara yönelimi ise kategorinin fiziksel sınırlarının genişlediğine işaret ediyor. Önümüzdeki dönemde kazananın, en çok mağaza açan ya da en agresif fiyatlayan marka değil, tüketicinin gün içindeki o kritik ana en doğru şekilde eşlik edebilen marka olacağını söylemek mümkün.
Araştırmanın metodolojisi: Araştırma Türkiye genelinde 804 kişi ile CAWI (online anket) yöntemiyle gerçekleştirildi. Örneklem İstanbul, Ankara, İzmir ve Anadolu’nun çeşitli illerini kapsayacak şekilde kurgulandı ve 18-65 yaş aralığındaki A, B, C1 ve C2 SES grubuna mensup kahve tüketicilerine ulaşıldı. Araştırmanın saha süreci 4-8 Ağustos 2026 tarihleri arasında tamamlandı.